


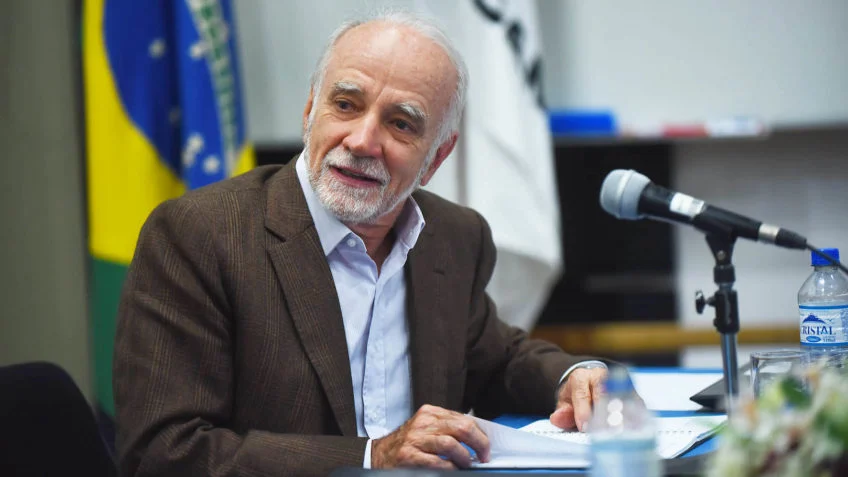
Numa entrevista ao jornalista Vinícius Mendes, da BBC News, empresa pública de Comunicação do Reino Unido no Brasil, o economista André Lara Resende, chama os juros básicos da economia, que corrigem os papéis da dívida púbica, de ‘bolsa-rentista’. “É um ‘Bolsa-Rentista’ os juros da dívida pública pagos aos detentores da dívida, que são também a parcela mais rica da população. Juros altos são um fator concentrador de renda e riqueza”, disse ao repórter da BBC.
O jornalista lembra que Lara Resende virou o centro das atenções, provocando a ira dos bancos, ao publicar em setembro deste ano, um artigo em sua newsletter, na plataforma Substack. No texto, Resende aponta que “a taxa de juros básica é extraordinariamente alta no Brasil” e propõe a criação de um novo órgão de manejo das políticas monetária e fiscal como uma forma de “escapar dessa armadilha”.
(Clique aqui para ler a íntegra do artigo de Lara Resende)
Criador do Plano Real – Na reportagem da BBC, um dos formuladores do Plano Real, que estancou a hiperinflação nos anos 1990, avalia que o desequilíbrio das contas públicas é causado mais pelo juro básico elevado do que pelos gastos do governo em si — ao contrário do que defende boa parte do mercado financeiro.
Presidente do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) por oito meses em 1998, durante a gestão de Fernando Henrique Cardoso (PSDB) e diretor do Banco Central (BC) entre 1985 e 1986, no período de José Sarney (MDB), ele vê, há dias, seu texto pautar toda a discussão sobre o horizonte econômico do quarto mandato de Luiz Inácio Lula da Silva (PT).
“Não significa subscrever que o país não tem problemas com gastos [públicos] e com tributação, mas não são eles que estão criando o problema do déficit fiscal brasileiro”, afirmou. Em 2025, o déficit primário, citado por ele, foi de 0,43% do Produto Interno Bruto (PIB), de acordo com o Tesouro Nacional. Já o déficit nominal foi de 8,3% do PIB.
Bancos em pânico – A BBC frisa que a relação entre o texto publicado antes do primeiro turno da eleição e a realidade não foi fortuita: começou quando a deputada federal Gleisi Hoffmann (PT) compartilhou o artigo em seu perfil nas redes sociais, apontando-o como “fundamental para enfrentar a ofensiva terrorista sobre a política fiscal brasileira”.
Imediatamente, parte do mercado passou a afirmar não só que o economista se encontraria com Lula — que analisa nomes para encabeçar seu futuro Ministério da Fazenda — como que a proposta contida no texto seria levada a cabo. Ao longo do atual mandato, o presidente enfatizou, em diversas oportunidades, seu descontentamento com elevada taxa básica de juros do país, a Selic.
“Eu não falei com o presidente Lula, não tenho nem tive contato com ele, assim como não tenho nada marcado [para apresentar a ideia a ele]. Essa notícia foi plantada obviamente para queimar a proposta ou [prejudicar] alguém que não eu, porque todo mundo sabe que eu não quero ir para o governo — incluindo o próprio Lula”, afirma.
“Estão queimando alguém que defendeu essa proposta, uma briga interna dentro do governo na qual eu entrei como Judas no Pai Nosso”.
Conselho Fiscal e Monetário – Lara Resende explica que o núcleo da sua proposta está na criação do Conselho Fiscal e Monetário Nacional (CFMN), um órgão que atuaria lado a lado com o Banco Central para formular metas de longo prazo ao manejo fiscal do país e para a taxa básica de juros. O conselho teria o papel, sobretudo, de “coordenar as expectativas” sobre os juros e a política fiscal.
Para ir adiante, contudo, esse plano precisaria passar pelo crivo do Congresso Nacional, porque o BC não tem autonomia institucional para criar conselhos próprios, apenas comitês consultivos. Resende sustenta um diálogo com o economista americano John Cochrane, pesquisador da Hoover Institution, ligada à Universidade Stanford, na Califórnia, nos Estados Unidos, que se tornou conhecido por ter construído uma teoria alternativa aos efeitos dos juros sobre a inflação.
Cochrane publicou uma nota, também em uma newsletter no Substack, qualificando a proposta de Lara Resende como “sofisticada”, mas dizendo que ela se apega mais a preceitos teóricos do que práticos. No Brasil, segmentos do setor financeiro tanto quanto da oposição ao governo passaram a apontar que a ideia é, na verdade, apenas uma tentativa de diminuir os juros à força, esvaziando a autonomia do Banco Central em formular a política monetária.
Eles se apegaram, principalmente, a um trecho do artigo em que o economista estabelece que, “para dar início ao novo regime fiscal e monetário, o BC anunciaria a redução gradual do juro básico, ao longo de cerca de 12 meses, para a taxa de crescimento nominal potencial mais um spread transitório de segurança de 2%, isto é, perto de 7,5% ao ano”.
“Eu tenho uma longa tradição de ser contra tabelamentos de qualquer tipo”, responde ele. “[Esses números] são meramente indicativos. A trajetória e o ritmo [da taxa básica de juros] devem ser avaliados ao longo da implantação da proposta de acordo com a evolução das circunstâncias”, continua.

